




Publicerad: 28 september 2010,
Ny skattereform för temporärt bosatta i Portugal
Skattejurist Berit Rohdin skriver om ny skattereform för temporärt bosatta i Portugal, med mycket förmånliga regler för bland annat pensionärer.
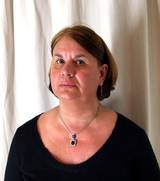
Berit Rohdin, skattejurist med lång erfarenhet av internationell personbeskattning, nu verksam i företaget Taxpoint.se
VERKTYG
Som framgår nedan väljer Portugal genom denna reform att i vissa fall avstå sin beskattningsrätt.
Reformen innebär bland annat total skattefrihet för tjänstepensioner p.g.a. enskild tjänst från Sverige för personer som är temporärt eller permanent bosatta i Portugal och som har hemvist i Portugal enligt skatteavtalet mellan Sverige och Portugal. Notera att reformen även gäller permanent bosatta i Portugal. Andra pensionsinkomster från Sverige än tjänstepension p.g.a. enskild tjänst till personer som är bosatta i Portugal beskattas i Sverige. Ingen ytterligare beskattning av dessa inkomster sker i Portugal.
Portugal erbjuder också i och med reformen högt kvalificerade personer från andra länder möjlighet att bosätta sig i Portugal och att arbeta i eller utanför Portugal med förmånlig beskattning.
Reformen omfattar också kapitalinkomster och innebär här bland annat att utdelning från Sverige till personer som har hemvist i Portugal enligt skatteavtalet mellan Sverige och Portugal kommer enbart att beskattas med 10 % i Sverige enligt skatteavtalet medan Portugal avstår från att beskatta ytterligare.
Det är möjligt att för ett visst beskattningsår bli skattemässigt bosatt i Portugal så att skattereformens regler kan tillämpas på flera olika sätt enligt följande:
a. Om man vistas i Portugal mer än 183 dagar under året oavsett om dessa dagar infaller i följd eller inte, eller
b. Om man, i fall där vistelsen i Portugal har varit kortare än 183 dagar under året den 31 december, har en bostad i Portugal under omständigheter som föranleder antagandet att avsikten är att bosätta sig permanent i Portugal, eller
c. Om man den 31 december ingår i besättningen på ett fartyg eller luftfartyg som tillhör ett portugisiskt företag med hemvist, huvudkontor eller verklig ledning i Portugal, eller
d. Om en av makarna i ett hushåll den 31 december bedöms som skattemässigt bosatt i Portugal.
Här är det mycket viktigt att poängtera att det inte är säkert att Sverige kommer att anse att en person som av Portugal bedöms vara skattemässigt bosatt i Portugal är begränsat skattskyldig i Sverige. Sverige kan exempelvis anse att personen också är skattemässigt bosatt i Sverige p.g.a. väsentlig anknytning till Sverige eller stadigvarande vistelse i Sverige. Om man anses som skattemässigt bosatt i både Sverige och Portugal är det inte säkert att man anses ha hemvist i Portugal enligt skatteavtalet mellan Sverige och Portugal, vilket är en förutsättning för bl.a. den totala skattebefrielse för tjänstepensioner p.g.a. enskild tjänst från Sverige och den förmånliga beskattning av utdelningar från Sverige som nämnts ovan. Systemet är komplicerat och varje fall måste bedömas för sig. Interna skatteregler såväl i Sverige som i Portugal måste beaktas och även skatteavtalet mellan Sverige och Portugal.
Syftet med skattereformen är att göra Portugal intressant i ett internationellt perspektiv som bosättningsland för högt kvalificerad arbetskraft eller för pensionärer och för personer med andra passiva inkomster som exempelvis kapitalinkomster. Reformen förväntas också uppmuntra högt kvalificerade portugiser som är bosatta utomlands att återvända till Portugal.
Reformen gäller såväl passiva inkomster som pensioner, ränteinkomster, utdelningar, kapitalvinster och andra kapitalinkomster och inkomst av fast egendom som aktiva inkomster som inkomst av anställning, enskild näringsverksamhet och royalties. Inkomst av enskild näringsverksamhet skall härröra från högt kvalificerade arbeten av vetenskaplig, artistisk eller teknisk natur som läkare, tandläkare, artister och musiker, revisorer och konsulter av olika slag. Idrottsutövare ingår dock inte i de i reformen uppräknade yrkesgrupperna.
Reformen gäller personer som bosätter sig i Portugal på ett sådant sätt att personen blir skattemässigt bosatt i Portugal i vart fall fr.o.m. inkomstår 2010 (reformen offentliggjordes i september 2009 men anges gälla fr.o.m. 1:a januari 2009) och gäller under en tid av 10 år från bosättningsåret. Ett krav är att personen inte varit bosatt i Portugal under de fem år som föregått bosättningsåret i Portugal. Bosättningen i Portugal kan avbrytas och sedan återupptas under 10-årsperioden.
Reformen har likheter med reformer som genomförts av andra EU-länder, som i England och Schweiz för passiva inkomster med utländsk källa och i Spanien och Frankrike för både inhemska och utländska aktiva inkomster. Reformen uppvisar också likheter med den svenska s.k. expertskatten som innebär förmånlig beskattning i Sverige för utländska experter. Den portugisiska reformen går dock ett steg längre än andra länder gjort inte bara när det gäller längden av tidsperioden för förmånlig beskattning (10 år) utan också på så sätt att den inte inskränker sig till att omfatta vissa yrken (exempelvis experter och forskare). Det finns inget krav på att personen rekryterats utomlands eller att arbetet faktiskt måste utföras i Portugal. Det krävs dock att det visas att personen varit obegränsat skattskyldig i annat land än Portugal fem år före bosättning i Portugal.
På internet förekommer olika uppgifter om den portugisiska reformens regler om s.k. dubbel skattebefrielse för pensioner (när det gäller pensioner från Sverige beskattar varken Sverige eller Portugal tjänstepension p.g.a. enskild tjänst från Sverige till personer med hemvist i Portugal enligt skatteavtalet mellan Sverige och Portugal). De uppgifter som lämnas nedan har bekräftats av portugisiska skatteexperter. Det har då också framkommit att denna dubbla skattefrihet, som kan uppkomma vid tillämpning av skatteavtal, varit avsiktlig för att uppmuntra pensionärer att bosätta sig i Portugal.
Reformen i korthet (Notera att denna beskrivning enbart är avsedd att ge en översiktlig bild av reformen. Eftersom varje fall måste bedömas individuellt är det viktigt att rådfråga experter i varje enskilt fall).
Passiva inkomster
Utländska pensionsinkomster undantas från beskattning i Portugal under förutsättning att pensionen beskattas i källstaten enligt ett skatteavtal mellan Portugal och källstaten eller alternativt att inkomsten inte har erhållits från portugisisk källa. (När uttrycket ”inte erhållits från portugisisk källa" används avses att ersättningen inte betalats från en person som är skattemässigt bosatt i Portugal eller att ersättningen inte är hänförlig till ett fast driftställe i Portugal).
Andra passiva inkomster än pensionsinkomster som ränteinkomster, utdelningar, realisationsvinster och andra kapitalinkomster samt inkomst av fast egendom med källa utanför Portugal undantas från beskattning i Portugal (inkomsten medräknas dock vid progressionsberäkning för andra inkomster som beskattas i Portugal) under förutsättning att inkomsten kan beskattas i källstaten enligt ett skatteavtal mellan Portugal och källstaten. Eller om inget skatteavtal finns krävs 1) att inkomsten kan beskattas i källstaten enligt OECD:s modellavtal, 2) att inkomsten inte erhållits från portugisisk källa och 3) att källstaten inte finns med på den s.k. svarta listan över skatteparadis . (Naturligtvis finns inte Sverige med på denna lista). Ingen faktisk beskattning i källstaten krävs för att inkomsten skall undantas från beskattning i Portugal. Kravet är endast att beskattning är möjlig i källstaten.
Aktiva inkomster
Anställningsinkomst med källa utanför Portugal undantas från beskattning i Portugal (inkomsten medräknas dock vid progressionsberäkning för andra inkomster som beskattas i Portugal) under förutsättning att inkomsten beskattas i källstaten i enlighet med ett skatteavtal mellan Portugal och källstaten, eller om inget skatteavtal finns, att inkomsten är beskattad i källstaten och att den inte erhållits från portugisisk källa. Faktisk beskattning i källstaten krävs för att inkomsten skall undantas från beskattning i Portugal.
Andra aktiva inkomster än anställningsinkomster med källa utanför Portugal som enskild näringsverksamhet och royalties, undantas från beskattning i Portugal (inkomsten medräknas dock vid progressionsberäkning för andra inkomster som beskattas i Portugal) under förutsättning att inkomsten kan beskattas i källstaten enligt ett skatteavtal mellan Portugal och källstaten. Eller om inget skatteavtal finns krävs 1) att inkomsten kan beskattas i källstaten enligt OECD:s modellavtal, 2) att inkomsten inte erhållits från portugisisk källa och 3) att källstaten inte finns med på den s.k. svarta listan över skatteparadis. Ingen faktisk beskattning i källstaten krävs.
Anställningsinkomst eller inkomst från enskild näringsverksamhet med källa i Portugal eller med källa utanför Portugal (i det senare fallet inkomst som inte kvalificerar för att undantas från portugisisk beskattning enligt ovan) beskattas med en skattesats om 20 % förutsatt att inkomsten härrör från högt kvalificerat arbete av vetenskaplig, artistisk eller teknisk natur.
Det är möjligt att i stället för den s.k. exemptmetoden (undantagande från skatt i Portugal) välja den s.k. creditmetoden (avräkning av utländsk skatt i Portugal vilket är den vanliga metoden för undanröjande av internationell dubbelbeskattning i Portugal). Beskattning sker då istället enligt det vanliga portugisiska skattesystemet med en progressiv skatt upp till 42% eller med speciella lägre skattesatser beroende på inkomstens natur.
Några slutsatser
Portugal erbjuder i och med reformen högt kvalificerade personer från andra länder möjlighet att bosätta sig i Portugal och att arbeta i eller utanför Portugal med förmånlig beskattning i Portugal.
Utländska pensionsinkomster beskattas inte i Portugal under förutsättning att de beskattats i källstaten enligt ett skatteavtal mellan Portugal och källstaten eller alternativt att pensionen inte har erhållits från portugisisk källa. För svenska pensionärer med hemvist i Portugal enligt skatteavtalet mellan Sverige och Portugal, innebär detta att svensk tjänstepension från enskild tjänst, som enligt skatteavtalet mellan Sverige och Portugal inte beskattas i Sverige, kommer att bli helt skattefri. Andra pensioner, exempelvis statlig pension, som Sverige enligt skatteavtalet mellan Sverige och Portugal kan beskatta, beskattas inte i Portugal. Skatten stannar då, för en person som är begränsat skattskyldig i Sverige, vid svensk Sink-skatt om 25 %. (Viss möjlighet finns att Sink-skatten kommer att sänkas men något konkret förslag är ännu inte presenterat). En person som är obegränsat skattskyldig i Sverige får betala vanlig svensk inkomstskatt för de sist nämnda pensionerna.
Kapitalinkomster av olika slag beskattas inte i Portugal om inkomsten kan beskattas i källstaten. Här krävs inte faktisk beskattning i källstaten. Följden blir att om källstaten har låg beskattning eller väljer att inte ta ut skatt kan inkomsten ändå bli skattefri i Portugal. Här kan exempelvis nämnas att utdelningar från Sverige till en person, som har hemvist i Portugal enligt skatteavtalet mellan Sverige och Portugal, enligt skatteavtalet kan beskattas i Sverige med 10 %. Portugal tar inte ut någon ytterligare skatt.
Observera vikten av att i varje enskilt fall noga undersöka om den portugisiska skattereformens regler är tillämpliga för den aktuella inkomsten. Se då också vad som ovan nämnts angående betydelsen av att i varje enskilt fall bedöma i vilket eller vilka länder en person bedöms vara skattemässigt bosatt och - för det fall en person anses vara skattemässigt bosatt i flera länder - var en person anses ha hemvist enligt ett skatteavtal. Att bosätta sig i Portugal utgör ingen garanti för att komma i åtnjutande av de förmånliga reglerna enligt den portugisiska reformen, speciellt inte om bosättningen är temporär. Ett annat land kan hävda att personen är skattemässigt bosatt även där och också hävda att personen har hemvist enligt skatteavtal i det andra landet.
---------------
Berit Rohdin är skattejurist med internationell beskattning som huvudinriktning, särskilt personbeskattning. Hon driver företaget Taxpoint.se och har tidigare arbetat i skattedomstol och Skatteverket med bred erfarenhet av hela skatteområdet och med särskilt ansvar för internationella personbeskattningsfrågor. Berit Rohdin har även erfarenhet från privata sektorn.

Foto Patrik Svedberg
Nya domare utnämnda
Regeringen har den 8 oktober utnämnt och anställt ett antal nya domare.
UTBILDNING
» Till utbildningar


Foto Piotr Adamowicz
Domstolar lämnar förslag till nya styrelser
Den 1 oktober lämnades förslagen på ledamöter och ersättare i styrelsen för Domstolsstyrelsen samt Domarnämnden in till regeringen.

Foto Wavebreakmedia
Nya domarutnämningar
Regeringen har den 17 september utnämnt tio nya domare.

Foto © Hans Joachim Roy | Dreamstime.com
Avskaffande av sekre-tess mellan myndig-heter ska utredas
En utredning ska nu överväga om sekretessen mellan myndigheter ska avskaffas och om även enskilda aktörer ska kunna få del av sekretessbelagda uppgifter.
»
Jurist till enheten för tillsyn över hemliga tvångsmedel
»
Biträdande jurist – Allmän affärsjuridik till Lindskog Malmström
»
Sveriges Ingenjörer söker ombudsman
»
Head of Legal & GRC till Heimstaden Bostad Sverige
»
Biträdande jurister till tvistlösnings- och entreprenadrättsgruppen